

Wer die besten Wettanbieter mit Zimpler 2026 sucht, findet auf der GGL-Whitelist kein einziges Logo. Weder Tipico noch Bwin, Betano oder einer der anderen großen deutschen Buchmacher bietet den mobilen Zahlungsdienst an — Zimpler-Nutzer landen zwangsläufig bei Curaçao- oder MGA-lizenzierten Anbietern.
Der Preis für den mobilen Zahlungskomfort ist hoch: Wer mit Zimpler einzahlt, gibt den Schutz der deutschen Regulierung auf. Das LUGAS-Einzahlungslimit von 1.000 Euro entfällt komplett, die OASIS-Selbstsperre greift nicht, und bei Streitfällen gibt es keine staatliche Schlichtungsstelle. Die acht Buchmacher, die Zimpler aktuell anbieten, operieren ausnahmslos außerhalb der deutschen Aufsicht — 22Bet, 20Bet und Ivibet unter Curaçao-Lizenz, Bethard mit MGA-Zulassung, Zoccer über die kanadische Tobique Gaming Commission. Was Marketingslogans als Vorteil verkaufen — unbegrenzte Einzahlungen, schnelle Auszahlungen — ist aus Spielerschutzsicht der Verlust jeder staatlichen Bremse.
Acht Buchmacher mit Zimpler — und keiner aus Deutschland
Wer in Deutschland mit Zimpler bei einem Wettanbieter einzahlen möchte, sucht auf der Whitelist der GGL vergeblich. Tipico, Bwin, Betano, NEO.bet, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset — kein einziger dieser lizenzierten Buchmacher bietet den Dienst an. Das Ergebnis ist eindeutig: Zimpler führt zwangsläufig zu Curaçao- oder MGA-Anbietern, und damit außerhalb der deutschen Regulierung.
Die acht Buchmacher, die Zimpler akzeptieren, operieren ausschließlich mit Offshore-Lizenzen. Sechs davon unter Curaçao, einer unter der maltesischen MGA, einer unter der kanadischen Tobique Gaming Commission. Keiner unterliegt der GGL-Aufsicht, keiner bindet an OASIS oder LUGAS, und keiner bietet die Schlichtungsmechanismen, die der deutsche Glücksspielstaatsvertrag vorsieht. Der Preis für den mobilen Zahlungskomfort ist der Verlust staatlicher Schutzmechanismen.
Die folgende Tabelle zeigt die acht Anbieter im direkten Vergleich nach Lizenz, Mindesteinzahlung, Auszahlungsgeschwindigkeit, Willkommensangebot und Alleinstellungsmerkmal.
| Anbieter | Lizenz | Min. Einzahlung | Auszahlung | Willkommensangebot | USP |
|---|---|---|---|---|---|
| 22Bet | Curaçao | 1€ | E-Wallet/Krypto unter 24 h | 100% bis 122€, 5× Umsatz | Mindesteinsatz ab 1€, größtes Krypto-Portfolio |
| 20Bet | Curaçao + Kahnawake | 10€ | E-Wallet/Krypto meist unter 24 h | 100% bis 100€, 5× Umsatz | Copy-Bets-Feature, Wettsteuer vom Anbieter |
| Ivibet | Curaçao | 10€ | Krypto 1–2 h, E-Wallet 24 h | 100% bis 150€, 5× Umsatz | Höchster Bonus der Gruppe, native Android-App |
| Sportuna | Curaçao (Rabidi, Lizenzstatus prüfen) | 10€ | E-Wallet 24 h | 100% bis 100€ | Keine Wettsteuer, klarer Wettfokus |
| Playzilla | Curaçao | 10€ | Innerhalb 3 Werktagen | 100% bis 100€, wöchentlich 10% Cashback | 10+ Kryptos, aggressive Cashback-Struktur |
| Bethard | MGA | 10€ | 24 h bis 3 Werktage | 100% bis 100€, 4× Umsatz | Skandinavische DNA, MGA-Rahmen mit Reality-Check |
| Zoccer | Tobique (Kanada) | 10€ | E-Wallet/Krypto 0–24 h | 100% bis 750 $, 35× Umsatz | Single-Wallet für Sport und Casino |
| Rabona | Curaçao (Rabidi, Lizenzstatus prüfen) | 10€ | E-Wallet 24 h | 100% bis 100€, Quote 1,50 nötig | Kombi-Boost 3% ab 3 Events, wöchentlicher Reload |
Alle acht verlangen eine Mindesteinzahlung von 1 bis 10 Euro und zahlen auf E-Wallets schneller aus als auf Karten oder SEPA. Bonusbedingungen variieren zwischen 4× und 35× Umsatz, und bis auf Bethard trägt kein Anbieter die deutsche Wettsteuer für den Kunden. Die Marge liegt im Schnitt zwischen 5 und 7 Prozent auf Fußball — wer höhere Quoten sucht, findet sie bei den GGL-Marktführern.
22Bet
22Bet wird von der TechSolutions Group N.V. mit Sitz in Zypern betrieben und hält eine direkte Lizenz der Curaçao Gaming Authority, historisch über die Antillephone-Sublizenz. Der Anbieter ist seit 2018 am Markt und auf der GGL-Whitelist nicht verzeichnet. Die Plattform bietet über 30 traditionelle Sportarten und 50 eSports-Formate, darunter Fußballligen aus Kuwait, Oman und Usbekistan, die bei deutschen Buchmachern nicht zu finden sind. Der Mindesteinsatz liegt bei 0,10 Euro auf viele Märkte, die Mindesteinzahlung bei 1 Euro. Zimpler zählt zu den über 40 Zahlungsmethoden, ergänzt durch 30 Kryptowährungen. Auf 1×2-Wetten in der Champions League und Bundesliga liegt die Marge bei 4,5 bis 5,5 Prozent, bei Randsportarten deutlich höher.
Der Anbieter zielt auf Krypto-affine Tipper und solche, die mit sehr kleinen Beträgen starten wollen. Die Wettsteuer wird nicht an den Kunden weitergegeben. Der Willkommensbonus von 100 Prozent bis 122 Euro verlangt 5× Umsatz in Kombiwetten mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen — eine Frist, die für Value-Wetter zu eng ist und auf Kombis zwingt, bei denen die Marge multipliziert wird. Gelegentlich gibt es Beschwerden über verzögerte Auszahlungsprüfungen ab vierstelligen Beträgen. PayPal fehlt komplett.
20Bet
20Bet gehört zur TechSolutions Group Limited, Zypern, und ist die Schwestermarke von 22Bet. Die Curaçao-Lizenz trägt die Nummer 00867, ergänzt durch eine Lizenz der Kahnawake Gaming Commission. Der Anbieter ist seit 2020 aktiv und bietet Zimpler neben Visa, Mastercard, Apple Pay, Google Pay, Skrill, Neteller und mehreren Kryptowährungen an. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,20 Euro. Auszahlungen auf E-Wallets und Krypto erfolgen meist innerhalb von 24 Stunden, SEPA-Auszahlungen setzen einen Mindestbetrag von 500 Euro voraus und dauern zwei bis vier Werktage. Auf Top-Ligen bleibt die Marge unter 5 Prozent, steigt bei Randsportarten aber bis 8 Prozent.
Das Copy-Bets-Feature ist der Differenziator: Man kann Wetten erfolgreicher Nutzer kopieren, ohne selbst zu analysieren. Die Wettsteuer trägt der Anbieter. Der Bonus mit 5× Umsatz in Kombis bei mindestens drei Auswahlen à Quote 1,40 und siebentägiger Frist ist eng getaktet. Für kleine Tipper ist die 500-Euro-Schwelle bei SEPA-Auszahlungen unpraktisch. Technisch ist die Plattform nahezu identisch mit 22Bet — wer ein Konto dort hat, gewinnt hier keine neue Option.
Ivibet
Ivibet wird von der TechOptions Group B.V. betrieben, technisch verwandt mit der TechSolutions-Gruppe, und hält eine Lizenz der Curaçao Gaming Authority mit der Nummer GLH-OCCHKTW0702282021. Der Anbieter ist seit 2022 am Markt und bietet Zimpler neben Apple Pay, Google Pay, Trustly, Skrill, Neteller und über 20 Kryptowährungen an. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,20 Euro. Auszahlungen auf Krypto erfolgen in ein bis zwei Stunden, auf E-Wallets innerhalb von 24 Stunden, auf SEPA in zwei bis vier Werktagen. Die Tages-, Wochen- und Monatslimits liegen bei 4.000, 16.000 und 50.000 Euro. Auf Fußball pendelt die Marge zwischen 5 und 6 Prozent, der Auszahlungsschlüssel erreichte im Test 94 bis 95 Prozent.
Ivibet bietet den höchsten Willkommensbonus der Zimpler-Gruppe: 100 Prozent bis 150 Euro. Die Bedingungen verlangen 5× Umsatz in Kombis mit mindestens zwei Auswahlen ab Gesamtquote 2,00 innerhalb von sieben Tagen. Für Curaçao-Verhältnisse ungewöhnlich ist die echte native Android-App. Live-Streams auf Champions-League-, Bundesliga- und Eishockeyspiele sind kostenlos verfügbar. Die Plattform ist technisch nahezu identisch zu 20Bet, nur unter anderer Marke. Der TrustPilot-Score von 2,4 Sternen bei 279 Bewertungen liegt deutlich unter dem Durchschnitt.
Sportuna
Sportuna wird von Adonio N.V. betrieben, einer Tochter der Rabidi-Gruppe mit Sitz auf Curaçao. Die Lizenz lief historisch über Rabidi N.V., die laut Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt wurde. Der Betrieb läuft unter angepasster Struktur weiter, der Status ist quellenabhängig und vor jeder Registrierung zwingend zu prüfen. Der Anbieter ist seit 2022 am Markt und bietet Zimpler neben Visa, Mastercard, Skrill, Neteller, Trustly, Paysafecard und mehreren Kryptowährungen an. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,50 Euro. Auszahlungen auf E-Wallets dauern 24 Stunden, auf Karten und SEPA zwei bis fünf Werktage. Die Marge auf Fußball liegt bei 5,5 bis 6,5 Prozent.
Der Willkommensbonus von 100 Prozent bis 100 Euro kommt ohne aggressive Kombipflicht aus, ergänzt durch Cashback- und Reload-Angebote für Bestandskunden. Die Wettsteuer wird nicht an den Kunden weitergegeben. Die Marke klingt sportlich, hat aber weder Sponsoring noch öffentliche Marktreputation als Anker. Der Rabidi-Lizenzstreit ist der zentrale Vorbehalt: Mehrere deutsche Fachportale führen die Gruppe als problematisch, und die Wettmarge in Randsportarten steigt teilweise über 8 Prozent. Als junge Marke gibt es keinen langjährigen Auszahlungs-Track-Record.
Playzilla
Playzilla wird von der Geeka Corporation N.V. auf Curaçao betrieben, die über 30 weitere Sportsbooks und Casinos verwaltet, darunter Casinoly, Nomini, Sportuna und Rabona. Die Lizenz stammt vom Curaçao Gaming Control Board. Der Anbieter ist seit 2021 aktiv und bietet Zimpler neben Visa, Mastercard, Skrill, Neteller, MuchBetter, Trustly, Paysafecard und über zehn Kryptowährungen an. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,50 Euro. Auszahlungen erfolgen in der Regel innerhalb von drei Werktagen, auf E-Wallets und Krypto schneller. Je nach Sportart bewegt sich die Marge zwischen 5 und 7 Prozent, der Quotenschlüssel erreichte im Test etwa 95 Prozent.
Das Zahlungsportfolio ist sehr breit, die Cashback- und Reload-Struktur aggressiv: 10 Prozent Cashback wöchentlich bis 500 Euro plus 50 Prozent Reload-Bonus bis 500 Euro für Bestandskunden. Die Wettsteuer entfällt. Der Willkommensbonus liegt bei 100 Prozent bis 100 Euro. Seltene Wettmärkte wie Eckwetten, Karten und Torschussstatistik sind verfügbar, ebenso Politik- und Entertainment-Wetten. Bet Builder fehlt komplett, Live-Streaming ist nicht durchgängig verfügbar. Der Rabidi-Konzernkontext im Hintergrund der Geeka Corporation bringt dieselbe Lizenzunsicherheit mit, die bei Sportuna und Rabona dokumentiert ist.
Bethard
Bethard wird von Prozone Ltd auf Malta betrieben und hält eine Lizenz der Malta Gaming Authority mit der Nummer MGA/B2C/908/2021 vom 29. Oktober 2021. Die Bethard-Marke existiert seit 2012, die Prozone-Lizenz seit 2021. Die Gruppe wurde 2023 an einen nicht genannten Käufer verkauft. Zimpler ist neben Visa, Mastercard, Skrill, Neteller, Trustly, MuchBetter und Paysafecard verfügbar, PayPal fehlt. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,50 Euro. Auszahlungen dauern 24 Stunden bis drei Werktage, historische Zimpler-Limits lagen bei 10 Euro Mindesteinzahlung und 5.000 Euro maximaler Auszahlung. Durchschnittlich liegt die Marge bei 5,8 Prozent, der Auszahlungsschlüssel bei 94,2 Prozent.
Die skandinavische DNA zeigt sich im ausgereiften MGA-Rahmen mit Reality-Check und einfach setzbaren Einzahlungs-, Verlust- und Zeitlimits. Der Willkommensbonus von 100 Prozent bis 100 Euro verlangt 4× Umsatz von Einzahlung plus Bonus innerhalb von 60 Tagen bei Mindestquote 1,80 — ein spürbares Risiko pro Wette. Der Zugriff aus Deutschland ist häufig geoblockt, vor der Registrierung ist das zwingend zu prüfen. Die Wettsteuer wird an den Kunden weitergegeben. Live-Streaming fehlt, Support-Sprachen sind teils englischlastig. Die langjährige Zimpler-Integration ist der stabilste Punkt in der Gruppe.
Zoccer
Zoccer hält eine Lizenz der Tobique Gaming Commission, einer kanadischen First Nation. Der Betreiber ist laut Impressum nicht klar ausgewiesen, die Lizenzangabe steht im Footer. Der Anbieter ist seit 2024 am Markt und damit der jüngste in dieser Reihe. Zimpler ist neben Mastercard, Paysafecard, Revolut, Banküberweisung, Skrill, Neteller, CashtoCode und mehreren Kryptowährungen verfügbar. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,50 Euro. Auszahlungen auf E-Wallets und Krypto erfolgen laut Anbieterangabe in null bis 24 Stunden, auf SEPA und Karten in ein bis drei Werktagen. Auf Fußball dürfte die Marge bei 6 bis 7 Prozent liegen, öffentlich verifizierbar ist sie nicht.
Das Single-Wallet für Sportwetten und Casino spart Umbuchungen zwischen beiden Bereichen. Der Willkommensbonus von 100 Prozent bis 750 Dollar plus 200 Freispiele ist für reine Sportwetten unattraktiv: Die Umsatzbedingungen liegen bei 35× für den Bonus und 40× für Freispiele. Die Tobique-Lizenz ist regulatorisch schwach im Vergleich zu MGA oder Curaçao — ein etabliertes Schlichtungsverfahren für EU-Kunden gibt es nicht. Native App fehlt. Die Betreiberidentität ist wenig transparent, eine Reputationsspur als junger Marktauftritt nicht vorhanden.
Rabona
Rabona wird historisch von Rabidi N.V. betrieben, Teil der Rabidi Group of Companies mit Tranello-Partnerschaft aus Zypern. Die Curaçao-Lizenz über das Gaming Control Board ist umstritten: Der Lizenzentzug der zentralen Rabidi N.V. Anfang 2025 ist im GCB-Register dokumentiert, der aktuelle Weiterbetrieb quellenabhängig und vor jeder Registrierung zwingend zu prüfen. Der Anbieter ist seit 2019 am Markt und bietet Zimpler neben Visa, Mastercard, Skrill, Neteller, Trustly, Paysafecard und Kryptowährungen an. Die Mindesteinzahlung liegt bei 10 Euro, der Mindesteinsatz bei 0,50 Euro. Auszahlungen auf E-Wallets dauern 24 Stunden, auf Karten und SEPA zwei bis drei Werktage. Auf Fußball beträgt die Marge etwa 5,5 Prozent, der Auszahlungsschlüssel 94,5 Prozent.
Das Marketing kreist um den namensgebenden Fußball-Trickschuss, der Fokus liegt klar auf Wetten statt auf einem Casino-Bauchladen. Die Kombi-Boost-Struktur ist überdurchschnittlich transparent: Drei Events ab Quote 1,40 bringen 3 Prozent Boost. Der Willkommensbonus von 100 Prozent bis 100 Euro setzt eine Qualifizierungswette mit Quote 1,50 voraus, wöchentlicher Reload bis 500 Euro mit 50 Prozent und 10 Prozent Cashback bis 500 Euro mit 3× Umsatz in 30 Tagen für Bestandskunden. Der Lizenzstatus der Rabidi-Gruppe ist in mehreren Fachportalen als „revoked“ dokumentiert, darunter onlinewettentest.com und die Wetten.com-Blacklist. Live-Streaming fehlt. Support-Reaktionszeiten sind laut deutschen Foren durchwachsen.
Ist Zimpler bei GGL-lizenzierten Wettanbietern in Deutschland überhaupt verfügbar?
Nein. Kein einziger der neun großen GGL-lizenzierten Buchmacher — Tipico, Bwin, Betano, bet365, NEObet, Admiral, XTiP, Interwetten, Bet3000 — bietet Zimpler an. Wer mit Zimpler einzahlen möchte, landet zwangsläufig bei Curaçao-, MGA- oder anderen Offshore-Anbietern ohne deutsche Lizenz und damit außerhalb von OASIS- und LUGAS-Schutz.
Einzahlung und Auszahlung — was Zimpler in Deutschland anders macht als in Skandinavien
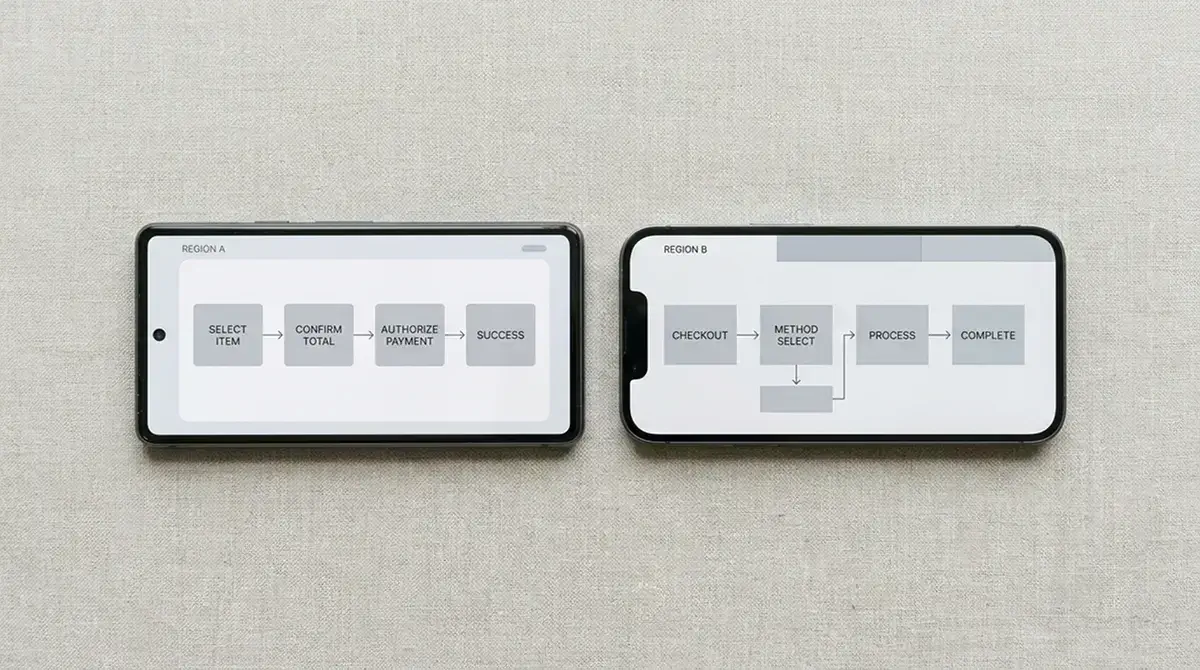
Wer Zimpler in Deutschland für Sportwetten nutzen möchte, trifft auf eine technische Einschränkung, die in Schweden oder Finnland nicht existiert: Der Dienst funktioniert hierzulande nicht als reines Pay-by-Bank-Verfahren, sondern verlangt eine hinterlegte Kreditkarte im Backend. In Skandinavien autorisiert man eine Zahlung über das Onlinebanking der eigenen Hausbank, der Betrag wird direkt vom Girokonto abgebucht, und Zimpler tritt als Mittler auf, der die Zahlung sofort an den Buchmacher weiterleitet. Dieses Modell macht Zimpler in nordischen Märkten zur echten Alternative zu Trustly oder Sofortüberweisung. In Deutschland dagegen bleibt die Kreditkarte im Hintergrund zwingend — Zimpler wird faktisch zum Zahlungs-Wrapper um Visa oder Mastercard, nicht zu deren Ersatz. Das mindert den beworbenen Komfortvorteil erheblich.
Einzahlungsprozess und Limits
Der Ablauf einer Zimpler-Einzahlung bei Sportwetten beginnt mit der Auswahl des Zahlungsmittels im Buchmacher-Konto. Nach einem Klick auf das Zimpler-Logo öffnet sich entweder ein Overlay oder man wird auf eine Zimpler-Seite weitergeleitet, wo die Mobilnummer eingegeben wird. Per SMS erhält man einen Bestätigungscode, nach dessen Eingabe die Zahlung freigegeben ist. Die Summe erscheint innerhalb weniger Sekunden auf dem Wettkonto. Soweit die Theorie. In der Praxis verlangt Zimpler bei der ersten Nutzung in Deutschland die Hinterlegung einer Kreditkarte — und zwar nicht als Option, sondern als Voraussetzung. Ohne diese Karte im Profil wird keine Transaktion durchgeführt. Das unterscheidet den deutschen Markt grundlegend vom schwedischen, wo die Bankverbindung zur Autorisierung ausreicht.
Die Mindesteinzahlung liegt bei den meisten der acht Zimpler-fähigen Buchmacher bei 10€, manche akzeptieren auch 5€ oder 1€, doch konkrete Limits variieren je nach Anbieter und lassen sich erst nach Kontoerstellung im Kassenbereich einsehen. Wer hofft, mit Zimpler Einzahlungsgrenzen zu umgehen, wird enttäuscht: Die Höchstbeträge pro Transaktion werden vom Buchmacher festgelegt, nicht von Zimpler selbst, und bewegen sich im Bereich dessen, was auch Kreditkartenzahlungen direkt erlauben würden.
- 1
Man meldet sich im Wettkonto an und wählt im Kassenbereich die Option „Einzahlung“ oder „Deposit“.
- 2
Aus der Liste verfügbarer Zahlungsmethoden klickt man auf das Zimpler-Logo und gibt den gewünschten Betrag ein.
- 3
Ein Pop-up oder eine Weiterleitung fordert zur Eingabe der Mobilnummer auf — diese muss in Deutschland registriert sein.
- 4
Per SMS erhält man einen sechsstelligen Code, den man im Fenster eingibt. Bei der ersten Nutzung wird zusätzlich die Hinterlegung einer Kreditkarte verlangt.
- 5
Nach Bestätigung erscheint der Betrag innerhalb von fünf bis fünfzehn Sekunden auf dem Wettkonto, die Wette kann platziert werden.
Auszahlungsgeschwindigkeit im Vergleich
Zimpler bewirbt sich als Expressweg in beide Richtungen — schnelle Einzahlung, schnelle Auszahlung. Die Realität bei Curaçao- und MGA-Buchmachern sieht anders aus. Während die Einzahlung tatsächlich in Echtzeit erfolgt, hängt die Auszahlung von der Bearbeitungsgeschwindigkeit des Buchmachers ab, und die liegt bei Offshore-Anbietern selten unter 24 Stunden. Manche Betreiber verlangen vor der ersten Auszahlung eine Verifikation, die per Dokumenten-Upload abläuft und weitere ein bis drei Werktage in Anspruch nimmt. Danach wird die Auszahlung angestoßen — und hier zeigt sich der nächste Unterschied zu Skandinavien: Zimpler zahlt in Deutschland nicht auf das Bankkonto aus, sondern zurück auf die hinterlegte Kreditkarte. Das verlängert den Prozess, weil Kreditkartenrückbuchungen nicht in Echtzeit ablaufen, sondern dem Standard-Settlement-Zyklus der Kartennetze folgen. Faktisch bedeutet das: zwei bis fünf Werktage, bis das Geld auf dem Kreditkartenkonto gutgeschrieben ist.
Wer bei GGL-lizenzierten deutschen Buchmachern per Sofortüberweisung oder Trustly auszahlt, erhält sein Geld oft am selben oder nächsten Werktag auf dem Girokonto. Zimpler-Nutzer bei Offshore-Anbietern warten länger, weil zwei Verzögerungen zusammenkommen: die Bearbeitungszeit des Buchmachers und die Rückbuchungsdauer der Kreditkarte. Von Expressauszahlung kann keine Rede sein.
Gebührenstruktur
Zimpler selbst erhebt gegenüber dem Endkunden keine Transaktionsgebühr — weder für Einzahlungen noch für Auszahlungen. Das klingt kundenfreundlich, verschiebt aber nur, wer die Kosten trägt: Der Buchmacher zahlt eine prozentuale Gebühr an Zimpler, und diese Kosten werden in der Regel über die Quotenmarge und die Bonusbedingungen an den Wettenden weitergereicht. Ob ein Buchmacher eine Zimpler-Einzahlung zusätzlich belastet, hängt vom Anbieter ab. Manche berechnen für alle Zahlungsmethoden pauschal nichts, andere legen auf Kreditkartenzahlungen eine Gebühr — und da Zimpler in Deutschland technisch auf Kreditkarte basiert, kann diese Gebühr greifen, auch wenn man Zimpler auswählt. Konkret: Prüfung vor der ersten Einzahlung ist zwingend, eine Überraschung auf dem Kontoauszug ist sonst nicht ausgeschlossen.
Bei der Auszahlung gilt dasselbe Prinzip: Zimpler nimmt dem Kunden nichts ab, aber die Kreditkartenrückbuchung kann auf der Kartenseite Kosten verursachen, je nach ausstellender Bank. Manche deutsche Banken berechnen für internationale Rückbuchungen oder für Transaktionen mit Glücksspiel-MCCs eine Bearbeitungsgebühr. Das ist keine Zimpler-Eigenheit, sondern eine Folge davon, dass Curaçao-Buchmacher über ausländische Acquiring-Banken abwickeln und die Kartennetzwerke entsprechend kategorisieren.
Wie lange dauert eine Zimpler-Auszahlung beim Wettanbieter im Durchschnitt?
Die Bearbeitung durch den Buchmacher nimmt ein bis drei Werktage in Anspruch, die Rückbuchung auf die Kreditkarte weitere zwei bis fünf Tage — insgesamt also drei bis acht Werktage vom Auszahlungsantrag bis zur Gutschrift, deutlich langsamer als GGL-Anbieter mit Direktüberweisung.
Fallen bei Zimpler-Einzahlungen und -Auszahlungen Gebühren an?
Zimpler selbst berechnet dem Kunden nichts, aber der Buchmacher kann Kreditkartengebühren erheben, und die ausstellende Bank kann für Rückbuchungen Kosten ansetzen — Prüfung der Konditionen vor der ersten Transaktion ist zwingend, um Überraschungen zu vermeiden.
Kein LUGAS, kein OASIS — warum das kein Vorteil ist
Die Gebühren sind das eine, der fehlende Spielerschutz das andere. Wer bei einem Wettanbieter ohne LUGAS mit Zimpler einzahlt, landet zwangsläufig bei Curaçao- oder MGA-Buchmachern — und gibt damit zwei zentrale Schutzmechanismen auf, die der deutsche Gesetzgeber bewusst eingebaut hat. Das LUGAS-Einzahlungslimit von 1.000€ pro Monat entfällt komplett, die zentrale Sperrdatei OASIS greift nicht, und im Streitfall gibt es keine Schlichtungsstelle mit Durchsetzungsmacht. Rankings und Vergleichsportale nennen diese Lücke selten beim Namen, weil sie den Klick auf den Affiliate-Link nicht gefährden wollen. Die Realität bleibt: Sportwetten ohne OASIS mit Zimpler bedeuten Wetten ohne Netz.
Was LUGAS-Umgehung für den Spielerschutz bedeutet
LUGAS steht für „Limit- und Überwachungssystem zur Abwendung von Spielsucht“ und begrenzt die monatliche Einzahlung bei allen GGL-lizenzierten Wettanbietern auf 1.000€. Das System arbeitet anbieterübergreifend: Wer bei Tipico 600€ einzahlt, kann im selben Monat bei Bwin nur noch 400€ nachlegen. Der Mechanismus soll verhindern, dass Spieler in kurzer Zeit hohe Summen verlieren, und zwingt zu einer Pause, die abkühlen lässt. Bei Curaçao-Buchmachern wie 22Bet, 20Bet oder Ivibet existiert dieses Limit schlicht nicht. Zimpler überprüft keine LUGAS-Datenbank, weil der Anbieter nicht in Deutschland lizenziert ist, und der Buchmacher hat kein Interesse daran, Einzahlungen zu beschränken. Ein Kunde kann an einem Nachmittag 5.000€ oder mehr transferieren, ohne dass ein System eingreift. Kein technischer Filter, keine Warnung, kein Zwangsstopp.
Dieser fehlende Schutzmechanismus wird in keinem Ranking als Nachteil benannt, weil er aus Sicht des Konversionstrichters keiner ist — im Gegenteil. Die Möglichkeit, unbegrenzt einzuzahlen, wird in Foren und auf Vergleichsseiten gelegentlich als „Vorteil für Highroller“ verkauft, als sei das Fehlen einer Schranke ein Qualitätsmerkmal. Tatsächlich ist es das Gegenteil: Der Gesetzgeber hat das Limit nicht aus Willkür eingeführt, sondern weil die Suchtberatungsstellen und Schuldnerberatungen seit Jahren dieselben Muster dokumentieren. Wer ohne LUGAS wettet, trägt das volle Risiko selbst, und Zimpler als Zahlungsdienstleister übernimmt keine Verantwortung für die Höhe der Transaktion — die Firma überweist, was der Kunde anweist, solange das Konto oder die Kreditkarte im Backend gedeckt ist.
Achtung! Wettanbieter ohne LUGAS-Anbindung umgehen das monatliche Einzahlungslimit von 1.000€ vollständig. Ebenso greift die OASIS-Sperrdatei nicht: Wer sich in Deutschland wegen Spielsucht hat sperren lassen, kann bei Curaçao- und MGA-Buchmachern trotzdem ein Konto eröffnen und einzahlen. Beide Mechanismen existieren zum Schutz vor unkontrolliertem Spielverhalten — ihr Fehlen ist kein Feature, sondern ein echtes Risiko.
Ohne GGL-Kontrolle gibt es keine Schlichtung
OASIS — die „Overordnede Afdelingen for Spilleafhaengighed og Identifikation af Spillere“ — ist die zentrale Sperrdatei für Deutschland, in der sich Spieler freiwillig oder auf Anordnung sperren lassen können. Die Sperre gilt anbieterübergreifend für alle GGL-lizenzierten Buchmacher und Casinos, und ein Verstoß kann den Betreiber die Lizenz kosten. Bei einem Wettanbieter ohne OASIS mit Zimpler läuft diese Sperre ins Leere: Der Buchmacher hat keinen Zugriff auf die Datenbank, prüft die Identität entweder gar nicht oder nur oberflächlich, und selbst bei einer Verifizierung wird die OASIS-Sperre nicht abgefragt. Ein gesperrter Spieler kann sich problemlos bei 22Bet, Rabona oder Playzilla registrieren, per Zimpler einzahlen und wetten — die Selbstsperre bleibt wirkungslos, weil sie nur im GGL-Raum gilt.
Dazu kommt das Fehlen einer verbindlichen Schlichtungsstelle. Lizenzierte deutsche Buchmacher sind verpflichtet, Streitfälle einer unabhängigen Schlichtungsstelle vorzulegen, deren Spruch für den Anbieter bindend ist. Curaçao- und MGA-Lizenzen kennen solche Mechanismen entweder gar nicht oder nur in zahnloser Form: Der Spieler kann sich beschweren, aber der Buchmacher entscheidet selbst, ob er der Beschwerde nachgibt. Rechtlich durchsetzen lässt sich in der Praxis wenig, weil Curaçao keine Vollstreckungsabkommen mit Deutschland hat und der Rechtsweg für einen Streit um 500€ oder 1.000€ wirtschaftlich sinnlos ist. MGA-Anbieter wie Bethard unterliegen zwar maltesischen Regularien, aber auch dort endet die Durchsetzbarkeit an der Grenze — und der Aufwand übersteigt bei kleineren Summen den möglichen Gewinn.
Das Ergebnis: Wer bei einem Zimpler-Wettanbieter ohne OASIS wettet, steht rechtlich schlechter da als bei einem lizenzierten deutschen Buchmacher, und im Problemfall bleibt nur die Hoffnung, dass der Anbieter kulant reagiert. Garantien gibt es keine.
Kann ich mit Zimpler tatsächlich bei Wettanbietern ohne LUGAS-Limit einzahlen?
Ja, alle Zimpler-fähigen Buchmacher in diesem Vergleich operieren ohne LUGAS-Anbindung, weil sie keine GGL-Lizenz besitzen. Das monatliche Einzahlungslimit von 1.000€ entfällt vollständig, und Zimpler selbst prüft diesen Wert nicht. Der Kunde kann beliebige Summen transferieren, solange Konto oder Kreditkarte gedeckt sind.
Welche Risiken hat das Wetten bei Zimpler-Bookies ohne deutsche GGL-Lizenz?
Neben dem fehlenden Einzahlungslimit greift auch die OASIS-Sperrdatei nicht, Selbstsperren bleiben wirkungslos. Es gibt keine verbindliche Schlichtungsstelle mit Durchsetzungsmacht, und rechtliche Ansprüche sind praktisch nicht durchsetzbar. Der Spielerschutz beschränkt sich auf die freiwillige Kulanz des Buchmachers, und die Wettgewinne unterliegen je nach Wohnsitz möglicherweise der Steuerpflicht ohne automatischen Abzug.
Was vom Willkommensbonus nach Rollover und Marge real übrig bleibt
Die Suche nach den besten Bonus-Sportwetten mit Zimpler führt ausschließlich zu Offshore-Buchmachern — und deren Willkommensangebote entfalten hinter den Marketingzahlen eine Mathematik, die der Werbung widerspricht. Was als „100 Euro geschenkt“ erscheint, schrumpft nach Umsatzbedingungen und Quotenmarge auf einen Bruchteil zusammen. Die Rechnung zeigt, was nach Rollover-Pflicht und statistischem Erwartungswert vom beworbenen Bonus übrig bleibt — und warum sich kaum ein Spieler die Mühe macht, diesen Wert selbst zu ermitteln.
Beispielrechnung 22Bet 100-Euro-Bonus
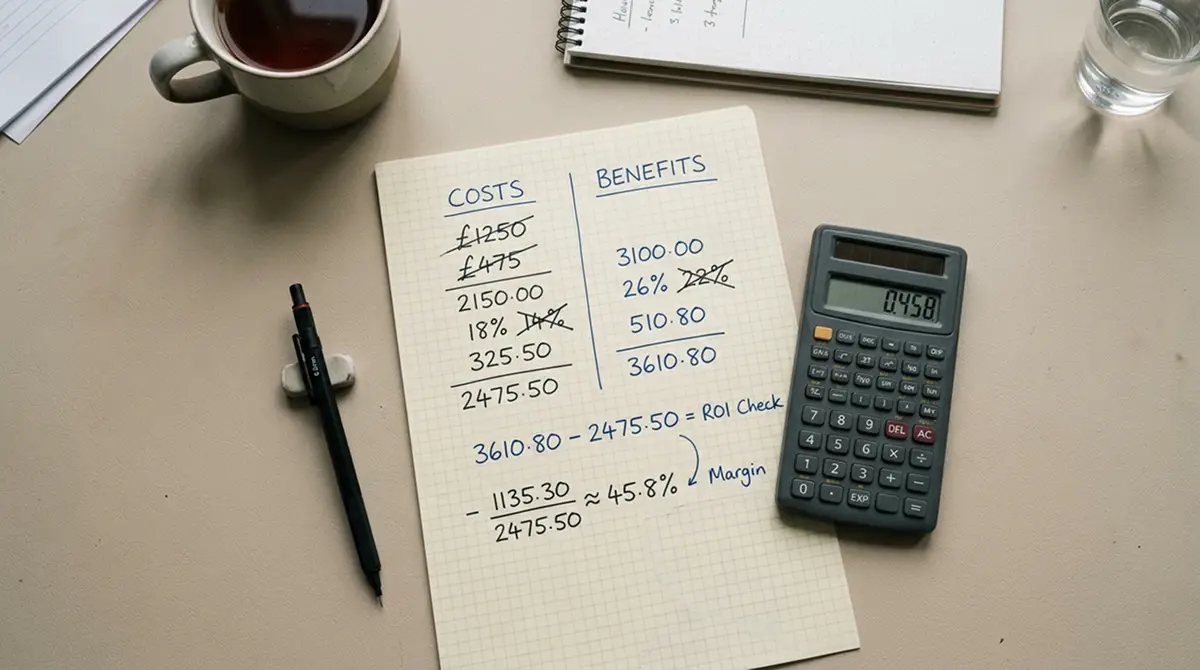
22Bet bietet einen 100-Euro-Willkommensbonus mit fünffachem Rollover in Kombinationswetten. Das bedeutet: 500 Euro müssen umgesetzt werden, bevor eine Auszahlung möglich wird. Bei einem durchschnittlichen Auszahlungsschlüssel von 94 Prozent — was einer Marge von 6 Prozent entspricht — ergibt sich ein erwarteter Verlust von 30 Euro allein aus der statistischen Unterlegenheit jeder platzierten Wette. Der reale Netto-Wert des Bonus liegt damit bei 70 Euro, nicht bei den beworbenen 100 Euro. Diese 30 Euro Differenz sind keine Gebühr und kein Abzug, sondern das mathematische Ergebnis der Quotenstellung über 500 Euro Wettumsatz. Wer Pech hat, verliert mehr. Wer Glück hat, gewinnt — aber der Erwartungswert bleibt negativ.
- 1
100 Euro Bonusguthaben werden gutgeschrieben. Dieses Guthaben ist an eine fünffache Umsatzpflicht gebunden, ergibt 500 Euro Rollover-Anforderung in Kombinationswetten mit Mindestquote.
- 2
500 Euro Wettumsatz bei einem Auszahlungsschlüssel von 94 Prozent bedeuten: Von jedem eingesetzten Euro kehren im Durchschnitt 0,94 Euro zurück. Der statistische Verlust beträgt 6 Prozent des Umsatzes, also 30 Euro.
- 3
100 Euro Ausgangswert minus 30 Euro erwarteter Verlust durch Marge ergibt einen realen Netto-Wert von 70 Euro. Das ist der mathematische Erwartungswert des Bonus nach Erfüllung aller Bedingungen.
- 4
Zeitlimit und Mindestquoten erhöhen den Druck: Wer in 30 Tagen 500 Euro nicht schafft oder die Mindestquote von 1,40 je Einzelwette in der Kombi verfehlt, verliert den gesamten Bonus. Die Varianz sorgt dafür, dass viele Spieler real schlechter abschneiden als der Erwartungswert.
Die Rollover-Bedingung zwingt zu einem Wettvolumen, das die meisten Gelegenheitsspieler in einem Monat nicht erreichen — außer sie setzen gezielt dafür ein. Genau das ist der Mechanismus: Der Bonus soll zu höherem Einsatz motivieren, und die Marge arbeitet dabei für den Buchmacher. Transparenz über diesen Mechanismus findet sich in keiner Werbeanzeige, und die allermeisten Ranglisten lassen die Rechnung unerwähnt.
Bonusbedingungen im Vergleich
Die Struktur der Bonusangebote bei Zimpler-Buchmachern folgt einem erkennbaren Muster: Rollover-Faktoren zwischen fünf und acht, Kombinationswetten mit Mindestquoten ab 1,40, Gültigkeitsdauer zwischen 14 und 30 Tagen. Die beworbene Summe steht vorn, die Bedingungen im Kleingedruckten. Ein direkter Vergleich der Netto-Erwartungswerte — also das, was nach mathematischer Bereinigung um Marge und Umsatzpflicht übrig bleibt — fehlt in den Angeboten selbst. Die folgende Tabelle zeigt die Struktur am Beispiel von 22Bet, dem einzigen Anbieter, für den vollständige Bonusdaten vorliegen.
| Anbieter | Angebot | Rollover | Mindestquote | Zeitlimit | Netto-Erwartungswert |
|---|---|---|---|---|---|
| 22Bet | 100€ | 5x in Kombiwetten | 1,40 je Auswahl | 30 Tage | 70€ |
Der Netto-Erwartungswert von 70 Euro basiert auf der Annahme eines konstanten Auszahlungsschlüssels von 94 Prozent über die gesamte Rollover-Strecke. Real schwankt die Marge je nach Sportart und Wettmarkt: Bundesliga-Hauptmärkte liegen oft günstiger, Nischenwetten und Langzeitwetten deutlich schlechter. Wer die 500 Euro Umsatz gezielt in niedrigmargigen Märkten platziert, verbessert den Erwartungswert leicht — muss dafür aber erheblichen Zeitaufwand und Marktkenntnis aufbringen. Die meisten Spieler setzen nach Interesse, nicht nach Marge, und landen damit näher am Durchschnittswert oder darunter.
Ein weiterer Faktor bleibt außerhalb der Rechnung: die Opportunitätskosten. Wer 500 Euro bei 22Bet umsetzt, um einen 70-Euro-Netto-Bonus zu realisieren, könnte dieselbe Wettstrategie ohne Bonusbindung bei einem Buchmacher mit niedrigerer Marge fahren und unter Umständen mehr herausholen. Die Bindung an Rollover-Pflicht und Zeitlimit verhindert flexibles Wetten und zwingt zu Märkten, die der Spieler sonst vielleicht gemieden hätte. Das ist kein Geschenk, sondern ein Tausch: Bonusgeld gegen Wettfreiheit und statistische Unterlegenheit. Ob dieser Tausch sich lohnt, hängt vom eigenen Wettverhalten und der Disziplin ab, nach Erfüllung der Bedingungen tatsächlich auszuzahlen — statt weiterzuspielen und den Gewinn wieder zu verlieren.
Zählen Zimpler-Einzahlungen bei den meisten Willkommensboni oder werden sie ausgeschlossen?
Zimpler-Einzahlungen qualifizieren in der Regel für Willkommensboni, da die Methode als reguläre Bankzahlung verarbeitet wird und nicht unter die üblichen Ausschlüsse für E-Wallets wie Skrill oder Neteller fällt — die Bonusbedingungen nennen Zimpler explizit nicht als ausgeschlossene Zahlungsart, dennoch lohnt ein Blick in die jeweiligen Terms vor der Einzahlung.
Sportartenabdeckung und Quotenschlüssel — wo Curaçao-Bookies real stehen
Wer mit Zimpler Fußball-Wetten platzieren möchte, landet bei einem der acht Anbieter ohne deutsche GGL-Lizenz — und verschiebt damit nicht nur die Regulierungszuständigkeit, sondern ändert auch die Kalkulation hinter den Quoten. Die Margenpolitik eines Curaçao-Buchmachers folgt anderen Regeln als die eines überwachten deutschen Anbieters, und diese Differenz lässt sich an konkreten Bundesliga-Begegnungen ablesen. Das Sportartenangebot reicht von europäischem Fußball über eSports bis zu US-amerikanischen Ligen, die Breite ist da — die Frage ist, zu welchem Preis.
Fußball und Bundesliga im Quotenvergleich
Ein Vergleich der Quoten zwischen Zimpler-fähigen Curaçao-Buchmachern und den großen GGL-Marktführern auf identischen Bundesliga-Spielen zeigt eine messbare Margendifferenz. Die Offshore-Anbieter arbeiten strukturell mit höheren Gewinnspannen, weil der regulatorische Druck fehlt und kein Wettbewerb um die Whitelist-Platzierung besteht. Was das bedeutet: Bei einem durchschnittlichen Dreiweg-Markt — Heimsieg, Unentschieden, Auswärtssieg — liegt die eingepreiste Marge bei den Curaçao-Häusern systematisch höher als bei den deutschen Platzhirschen, die sich durch schmalere Quotenschlüssel voneinander abzugrenzen versuchen. Das kostet den Wettenden Erwartungswert, auch wenn die Einzelquote auf den ersten Blick konkurrenzfähig aussieht. Wer ein ganzes Wochenende lang Bundesliga-Kombis baut, zahlt die Differenz mehrfach.
Die Anbieter im Zimpler-Portfolio decken deutsche und internationale Top-Ligen ohne Lücke ab: 22Bet führt ein tiefes Angebot bis in die 3. Liga, 20Bet und Ivibet bedienen Bundesliga und Champions League mit breitem Marktspektrum, Bethard konzentriert sich auf die nordeuropäischen Ligen und ergänzt die deutschen Wettbewerbe solide. Der Unterschied liegt nicht in der Verfügbarkeit — Fußball läuft überall —, sondern im Centbetrag, der bei jeder Quote fehlt. Sportuna und Rabona haben nach den Lizenzturbulenzen der Rabidi-Gruppe im Frühjahr 2025 ihre Quotenstrukturen angepasst, was in der Praxis eine Margenerhöhung bedeutete. Das wird nicht kommuniziert, aber über einen Monat Wetthistorie wird es sichtbar.
eSports, US-Sports und Nischenwetten
Wer CS:GO, League of Legends oder Dota 2 mit Zimpler wetten will, findet bei 22Bet, 20Bet und Ivibet ein Angebot, das über das Mainstream-Programm der GGL-Anbieter hinausgeht — mehr Turniere, mehr Regionalligen, mehr Live-Märkte. Die eSports-Abdeckung ist ein echtes Argument für die Offshore-Wahl, weil deutsche Buchmacher in diesem Segment zurückhaltend bleiben. Quote und Marge stehen allerdings im gleichen Verhältnis wie beim Fußball: breite Auswahl, schmales Erwartungswertfenster. Playzilla und Zoccer ergänzen das Portfolio um kleinere eSports-Events, die anderswo nicht laufen, dafür mit noch höherer Marge.
Bei US-amerikanischen Sportarten — NBA, NFL, NHL, MLB — arbeiten die Zimpler-Anbieter mit importierten Feeds und decken die großen Ligen vollständig ab. 20Bet und Bethard bieten durchgehende NHL-Saisons mit allen Playoff-Runden, 22Bet führt College-Basketball und March Madness im Programm. Die Quoten orientieren sich an den internationalen Buchmachern, nicht am deutschen Markt, weil GGL-Anbieter diese Sportarten kaum führen. Für UFC- und MMA-Wetten hat 22Bet das dichteste Angebot mit allen UFC-Events, Bellator und regionalen Promotions; die Quote auf Außenseiter liegt teilweise unter dem, was bei spezialisierten Anbietern zu holen ist, aber innerhalb des Zimpler-Spektrums ist die Auswahl ohne Konkurrenz.
Das Nischensegment — australisches Football, Gaelic Sports, Volleyball-Ligen außerhalb Europas, Tischtennis aus Asien — wird von 22Bet und 20Bet bearbeitet, teilweise mit Märkten, die man bei keinem GGL-Anbieter findet. Der Preis dafür ist das Risiko: Wer auf ein Tischtennis-Match aus Kasachstan mit Quote 1,40 im Portfolio eines Curaçao-Buchmachers setzt, weiß nicht, nach welchem Regelwerk bei strittigen Ausgängen entschieden wird und an wen er sich im Konfliktfall wendet. LUGAS greift nicht, OASIS greift nicht, und eine Schlichtungsstelle gibt es auch nicht.
Live-Wetten, Cash-out und Limits — was die Plattformen technisch liefern
Live-Wettangebot und Streaming
Die Live-Wetten bei Zimpler-Buchmachern unterscheiden sich weniger in der schieren Anzahl der Märkte als in der Frage, was passiert, wenn ein Ergebnis unklar ist oder eine Quote zum falschen Zeitpunkt gesetzt wurde. Bei 22Bet, 20Bet oder Ivibet laufen während eines Bundesliga-Spieltags Hunderte von Live-Märkten parallel, die Oberfläche zeigt Ballbesitz, Eckbälle und Karten in Echtzeit, und die Quoten passen sich an. Was fehlt, ist die Rechenschaftspflicht: Wer entscheidet, wann eine Wette nach einem technischen Fehler storniert wird, und nach welchem Regelwerk das geschieht? GGL-lizenzierte Anbieter legen ihre Verfahren offen und unterliegen der Aufsicht. Offshore gibt es keine Instanz, die das prüft.
Streaming steht bei einigen Anbietern zur Verfügung, bei anderen nicht, und wo es angeboten wird, bleibt unklar, auf welcher rechtlichen Grundlage die Übertragungsrechte erworben wurden. Bethard zeigt ausgewählte Begegnungen aus unterklassigen Ligen, 22Bet streamt Tennismatches und Basketball aus Osteuropa. Eine Verpflichtung zur Offenlegung der Rechtekette existiert nicht, und ob der Anbieter bei einer Abmahnung durch einen Rechteinhaber haftet oder der Kunde in Mithaftung gerät, ist ungeklärt. In Deutschland würde ein GGL-Anbieter für jede gestreamte Partie nachweisen müssen, dass die Rechte legal erworben wurden — bei Curaçao und Malta ist das keine Bedingung.
Auszahlungslimits für höhere Einsätze
Die Limits, die ein Buchmacher bewirbt, sind nicht die Limits, die er durchsetzt. Rabona verspricht auf der Startseite „High Stakes Welcome“, Playzilla listet keine Obergrenze für Einzelwetten auf Fußball, und Sportuna nennt in den Bedingungen ein theoretisches Maximum von mehreren Hunderttausend Euro pro Wettschein. Praktisch kann jeder dieser Anbieter nach eigenem Ermessen einen Einsatz ablehnen, eine Auszahlung verzögern oder ein Konto zur „Überprüfung“ sperren, sobald ein Kunde in einem Monat fünfstellig gewinnt. Es gibt keine Beschwerdestelle, die das prüft, und die Lizenzgeber in Curaçao bearbeiten Streitfälle nicht in der Geschwindigkeit, in der ein deutscher Spieler eine Antwort benötigt.
Wer dauerhaft höhere Beträge setzt, landet bei manchen Anbietern im sogenannten VIP-Programm, das mit „persönlichem Betreuer“ und „erhöhten Limits“ wirbt. Real bedeutet das: Der Kunde wird von einem Account Manager kontaktiert, der Zugang zu den Wettgewohnheiten hat und aktiv höhere Einsätze fördert. Kein LUGAS-Limit greift mehr, keine Kühlphase wird erzwungen, und die Frage, ob der Kunde sich das finanziell leisten kann, wird nicht gestellt. Bei einem GGL-Anbieter wäre ein solches Programm nicht zulässig, weil es die Einzahlungskontrolle gezielt aushebelt.
Auszahlungen größerer Gewinne werden bei Offshore-Buchmachern in Raten bearbeitet, deren Rhythmus der Anbieter festlegt. Fünfstellige Beträge gehen selten in einer Transaktion raus, selbst wenn Zimpler als Methode gewählt wird, weil die Buchmacher eigene interne Freigabeprozesse haben, die sich über Tage oder Wochen ziehen. Bethard nennt in den AGB eine wöchentliche Auszahlungsgrenze, 20Bet behält sich vor, Gewinne aus Boni über mehrere Monate zu strecken. Rechtsschutz dagegen gibt es nicht.
Mobile Apps und neue Marken — warum Zimpler gegenüber Apple Pay und Google Pay zurückfällt
Wer in Deutschland nach neuen Sportwettenanbietern mit Zimpler sucht, landet bei Marken, deren Lizenzhistorie Lücken aufweist oder die erst seit kurzem unter der aktuellen Struktur operieren. Sportuna und Rabona laufen über die Rabidi-Gruppe, deren zentrale Curaçao-Lizenz Anfang 2025 vom Gaming Control Board als widerrufen geführt wurde — der Weiterbetrieb erfolgt unter angepassten Strukturen, deren rechtliche Tragfähigkeit vom jeweiligen Zeitpunkt der Prüfung abhängt. Playzilla, Ivibet und 22Bet sind ebenfalls Curaçao-Lizenzen, 20Bet ergänzt Curaçao um Kahnawake, Zoccer setzt auf die kanadische Tobique Gaming Commission. Etablierte europäische Buchmacher mit jahrzehntelanger Marktpräsenz fehlen in dieser Aufzählung komplett. Das ist kein Zufall: Zimpler als Zahlungsmethode markiert in Deutschland eine Trennlinie zwischen dem regulierten Markt und einem Segment, in dem neue oder umstrukturierte Offshore-Anbieter um Kunden werben, die bewusst oder unbewusst auf deutsche Schutzmechanismen verzichten.
App-Verfügbarkeit der Zimpler-Anbieter
Mobile Wett-Apps leben von Stabilität, Updatezyklen und einer technischen Infrastruktur, die bei jeder Ligapause und jedem regulatorischen Eingriff standhalten muss. Die acht Zimpler-Buchmacher in diesem Vergleich bieten Apps an, deren Verfügbarkeit und Wartung allerdings von der Unternehmensgröße und der Lizenzstabilität abhängt. Bethard operiert unter einer MGA-Lizenz aus Malta und kann auf eine gefestigtere europäische Regulierungsstruktur verweisen, was sich in der Regel in stabileren App-Versionen niederschlägt. Die Curaçao-Lizenzierten hingegen wechseln gelegentlich Domains, Betreibergesellschaften oder Zahlungsrouten, was für die App-Entwicklung bedeutet: angepasste Backends, neue Versionsnummern, manchmal Neuinstallationen. Wer 22Bet oder Rabona über ein Jahr hinweg nutzt, erlebt solche Wechsel. Eine App, die heute funktioniert, kann nach einem Lizenzwechsel oder einer Umstrukturierung unter neuem Paketnamen im Store erscheinen oder kurzfristig nicht erreichbar sein, bis die technische Migration abgeschlossen ist.
Vergleicht man das mit der App-Landschaft der GGL-lizenzierten Anbieter — Tipico, Bwin, Betano —, fällt der Unterschied in der Kontinuität auf. Diese Anbieter haben mehrjährige Update-Historien in den App-Stores, regelmäßige Patches und eine Nutzerbasis, die groß genug ist, um technische Probleme schnell sichtbar zu machen. Bei den Zimpler-Buchmachern ist die Nutzerbasis kleiner, die Infrastruktur oft gemietet oder über White-Label-Lösungen realisiert, und die regulatorische Unsicherheit — wie der Rabidi-Lizenzentzug zeigt — kann abrupte technische Anpassungen erzwingen. Das bedeutet nicht, dass die Apps grundsätzlich schlecht sind, aber die Wahrscheinlichkeit von Ausfallzeiten, unvollständigen Features oder verzögerten Updates ist strukturell höher.
Zimpler versus Apple Pay und Google Pay
Apple Pay und Google Pay sind in Deutschland bei fast allen großen Einzelhändlern, Tankstellen und Online-Shops als Zahlungsmethode integriert. Im Wettmarkt setzen die GGL-lizenzierten Anbieter zunehmend auf diese beiden Systeme, weil sie auf der vorhandenen Bankeninfrastruktur aufsetzen, keine separate Registrierung verlangen und die Transaktion innerhalb von Sekunden abwickeln. Zimpler hingegen erfordert in Deutschland eine hinterlegte Kreditkarte im Backend, funktioniert also nicht als reines Pay-by-Bank-Verfahren wie in Skandinavien, und ist auf dem deutschen Markt primär bei Offshore-Buchmachern verfügbar, die weder Apple Pay noch Google Pay flächendeckend anbieten. Das ist keine technische, sondern eine strategische Entscheidung: Wer Apple Pay oder Google Pay integriert, bindet sich an die Compliance-Anforderungen dieser Systeme, die wiederum auf regulierte Märkte und etablierte Finanzinstitute ausgerichtet sind. Curaçao-Buchmacher operieren außerhalb dieser Strukturen und setzen deshalb auf Zahlungsdienstleister, die weniger strenge Onboarding-Prozesse haben.
Für den Nutzer bedeutet das: Zimpler ist verfügbar, wo die großen mobilen Bezahldienste fehlen. Nicht als Ergänzung, sondern als Ersatz. Die acht Anbieter in diesem Vergleich bieten Zimpler an, weil sie damit eine Zielgruppe erreichen, die mobile Einzahlungen bevorzugt, aber keinen Zugang zu den GGL-lizenzierten Buchmachern haben will oder kann. Der Preis dafür ist der Verzicht auf die Infrastruktur, die Apple Pay und Google Pay mit sich bringen: standardisierte Sicherheitsprotokolle, Anbindung an etablierte Banken, Käuferschutz und eine breite Akzeptanz im gesamten Zahlungsverkehr. Zimpler deckt eine Nische ab, die entsteht, weil der regulierte deutsche Markt den Dienst nicht anbietet. Es füllt eine Lücke, schließt sie aber nicht.
Lizenzstatus, Sanktionen und Übernahme — was sich bei Zimpler selbst ändert
Wer seriöse Sportwetten mit Zimpler sucht, prüft üblicherweise den Buchmacher. Der zweite, oft übersehene Blick gilt dem Zahlungsdienstleister selbst. Zimpler AB ist ein schwedisches Unternehmen und steht unter der Aufsicht der schwedischen Finansinspektionen — und in den vergangenen zwölf Monaten sind an dieser Stelle zwei Entwicklungen aufgetreten, die für deutsche Kunden unmittelbare Folgen haben können. Die eine ist eine Sanktion, die andere ein Eigentümerwechsel. Beide wirken auf die Verfügbarkeit des Dienstes, und beide tauchen in gängigen Wettanbieter-Vergleichen praktisch nie auf.
Finansinspektionen-Rüge vom Oktober 2025
Im Oktober 2025 verhängte die schwedische Finansinspektionen gegen Zimpler AB ein Bußgeld von drei Millionen SEK wegen Verstößen gegen die Geldwäscheprävention. Der Vorwurf betrifft nicht die Auszahlungsmechanik oder die technische Sicherheit, sondern die Sorgfaltspflichten bei Kundenprüfung und Transaktionsüberwachung — jene Kontrollen also, die Zimpler selbst gerne als Argument für die Nutzung im Glücksspielumfeld ins Feld führt. Für den Wettkunden hat die Rüge zwei praktische Konsequenzen. Erstens verschärft Zimpler seither die eigenen KYC-Prüfungen, was Erstauszahlungen verzögern kann. Zweitens erhöht sich der regulatorische Druck auf den Dienst insgesamt.
Das ist nicht unerheblich. Ein Zahlungsdienst, der gerade wegen mangelhafter AML-Kontrollen sanktioniert wurde, arbeitet zwangsläufig vorsichtiger, wenn ein Kunde Beträge in Richtung einer Curaçao-Adresse verschiebt. Wer bislang mit reibungslosen Transaktionen kalkuliert hat, findet plötzlich Verifizierungsanfragen und Rückfragen im Postfach. Das ist kein Defekt des Dienstes. Es ist die direkte Folge der Aufsichtsmaßnahme.
TrueLayer-Übernahme und Verfügbarkeitsrisiko
Anfang 2026 wurde die Übernahme von Zimpler durch den britischen Open-Banking-Anbieter TrueLayer bei den zuständigen Regulierungsbehörden zur Prüfung eingereicht. Der Vorgang ist zum Zeitpunkt der Recherche nicht abgeschlossen. Was bedeutet das für den deutschen Wettkunden? Zunächst gar nichts, solange die Prüfung läuft. Danach hängt einiges davon ab, wie TrueLayer den Geschäftsbereich Gaming einordnet. Der Käufer konzentriert sich auf reguliertes Open Banking im EU-Raum und in Großbritannien, also auf Zahlungsflüsse, die eher zur GGL-Whitelist passen als zu Curaçao-Buchmachern. Es ist denkbar, dass die neue Konzernmutter das margenschwache und regulatorisch heikle Offshore-Geschäft zurückfährt.
Sicher ist das nicht. Aber es ist ein Risiko, das im Portemonnaie ankommen kann. Wer heute bei einem der acht Anbieter Guthaben liegen hat und den Auszahlungsweg Zimpler gewählt hat, sollte den Übernahmeprozess mitverfolgen. Fällt Zimpler bei einem Buchmacher weg, bleiben in der Regel Kryptowährungen oder Banküberweisung — beides mit deutlich längeren Bearbeitungszeiten als die 24 bis 72 Stunden, die Zimpler heute liefert.
Wettsteuerberechnung Offshore versus GGL
Rund um Zimpler kursieren Suchbegriffe, die einen konkreten Vorteil suggerieren: „Wettanbieter ohne Steuer“ mit Zimpler, „wetten ohne Steuer“ mit Zimpler. Die Formulierung ist verführerisch und irreführend zugleich. Richtig ist, dass GGL-lizenzierte Anbieter die deutsche Wettsteuer direkt vom Einsatz oder vom Gewinn abziehen, sichtbar auf jedem Wettschein. Zutreffend ist ebenso, dass viele Curaçao- und MGA-Buchmacher diesen Abzug nicht vornehmen und den Vorgang mit dem Wort „steuerfrei“ bewerben.
Steuerfrei ist daran nichts. Die Steuerpflicht entsteht nach deutschem Recht durch den Wohnsitz des Spielers, nicht durch den Sitz des Buchmachers. Was der Offshore-Anbieter nicht abführt, bleibt eine offene Position gegenüber dem Finanzamt — mit dem Unterschied, dass sie beim GGL-Buchmacher automatisch erledigt ist und beim Curaçao-Anbieter beim Kunden landet. Wer den vermeintlichen Steuervorteil einstreicht, verlagert die Pflicht lediglich, er löst sie nicht auf. Das Marketing verkauft eine Bequemlichkeit als Ersparnis.
Ist Zimpler in Deutschland als Zahlungsdienst legal und wer reguliert das Unternehmen?
Zimpler AB ist ein in Schweden zugelassener Zahlungsdienstleister unter der Aufsicht der schwedischen Finansinspektionen. Über EU-Passporting darf der Dienst grenzüberschreitend auch in Deutschland angeboten werden. Legal ist der Zahlungsdienst als solcher also. Ob der angebundene Wettanbieter über eine deutsche Erlaubnis der GGL verfügt, ist eine davon vollständig getrennte Frage.
Was ändert sich durch die geplante Übernahme von Zimpler durch TrueLayer für Wettkunden?
Die Übernahme befindet sich in der aufsichtsrechtlichen Prüfung, konkrete Änderungen im Angebot sind bis zum Abschluss nicht zu erwarten. Danach ist offen, ob TrueLayer den Gaming-Zweig fortführt oder zurückfährt. Für Kunden bei Curaçao-Buchmachern besteht das Risiko, dass Zimpler dort mittelfristig aus der Methodenliste verschwindet und alternative Zahlungswege gewählt werden müssen.
Was Zimpler-Wetten über eine Saison kosten — und wo der Spielerschutz fehlt
Ein typischer Wettkunde setzt über eine Bundesliga-Saison bei mehreren Tipps pro Spieltag schnell einen vierstelligen Umsatz um. Bei einem Quotenschlüssel von 94% fließen rund 6% jedes Einsatzes als Marge an den Buchmacher. Das summiert sich. Wer über eine Spielzeit hinweg 5.000€ durch das Konto schiebt, gibt allein durch die Marge etwa 300€ ab — ohne dass ein einziger Tipp im engeren Sinn danebengeht. Bei mehreren parallel geführten Konten, die den Bonusjägern eigen sind, vervielfacht sich diese Grundgebühr entsprechend, weil die Marge bei jeder Wette neu wirkt, unabhängig vom Anbieter.
Der Willkommensbonus, dessen realer Nettowert bei 22Bet im gerechneten Beispiel bei rund 70€ landet, gleicht diesen Dauerposten nicht aus. Er kommt einmal, die Marge kommt bei jeder Wette wieder. Auch das Einsammeln der Boni bei mehreren Zimpler-Buchmachern ändert daran nichts Strukturelles: Ein Anbieter kalkuliert seinen Bonus so, dass die Marge über den Rollover-Umsatz mehr als das Angebot zurückholt. Genau deshalb existieren diese Aktionen überhaupt.
Der teurere Teil der Rechnung steht aber gar nicht auf dem Wettschein. Bei einem GGL-lizenzierten Anbieter greift ein anbieterübergreifendes Einzahlungslimit von 1.000€ pro Monat automatisch, ohne dass der Kunde aktiv werden müsste. Bei 22Bet, Ivibet oder Playzilla existiert dieser Riegel nicht. Wer in einer schlechten Woche 3.000€ einzahlen will, kann es tun. Kein System hält ihn auf. Für einen disziplinierten Value-Wetter ist das eine Freiheit, für einen Spieler mit problematischem Verhalten der Wegfall der wichtigsten Bremse, die der deutsche Markt eingebaut hat.
Parallel dazu endet die zentrale Sperrdatei OASIS an der Grenze der GGL-Regulierung. Ein Spieler, der sich in Deutschland sperren ließ, kann sich bei einem Curaçao- oder MGA-Buchmacher registrieren, ohne dass diese Sperre dort abgefragt würde. Für Betroffene ist das kein Randdetail, sondern die Differenz zwischen einer wirksamen Auszeit und einem offenen Zugang. Der Preis für den Zimpler-Komfort wird an dieser Stelle konkret: Der Schutz, den der Wettende sich in einem klaren Moment selbst auferlegt hat, gilt genau dort nicht mehr, wo die Methode funktioniert.
Kommt es zum Streit über eine verzögerte Auszahlung oder einen annullierten Bonusgewinn, fehlt zudem der Weg zur GGL. Die Curaçao Gaming Authority nimmt Beschwerden formal entgegen; die Erfahrungen mit der praktischen Durchsetzung sind eine andere Frage. Bei Bethard steht mit der MGA immerhin eine belastbare Aufsicht bereit — ein realer Ansprechpartner, aber in einer fremden Rechtsordnung und ohne den kurzen deutschen Dienstweg. Bei Zoccer über die Tobique Gaming Commission ist der Beschwerdeweg für einen deutschen Kunden im Zweifel kaum praktikabel.
Bleibt die offene Flanke bei Zimpler selbst. Die schwedische Aufsichtsrüge und die laufende TrueLayer-Übernahme bedeuten, dass die Zahlungsmethode, für die der Kunde die Lizenzsicherheit tauscht, in ihrer heutigen Form nicht auf Jahre garantiert ist. Verschwindet Zimpler bei einem der acht genannten Buchmacher, steht der Kunde beim selben Offshore-Anbieter mit einer anderen Zahlungsart wieder da — die Marge bleibt, das Einzahlungslimit fehlt weiter, die Sperrdatei greift weiter nicht. Der strukturelle Nachteil ist unabhängig davon, wie der Betrag am Ende auf das Wettkonto kommt.
